Los servicios fundamentales de un banco: una visión basada en BIAN
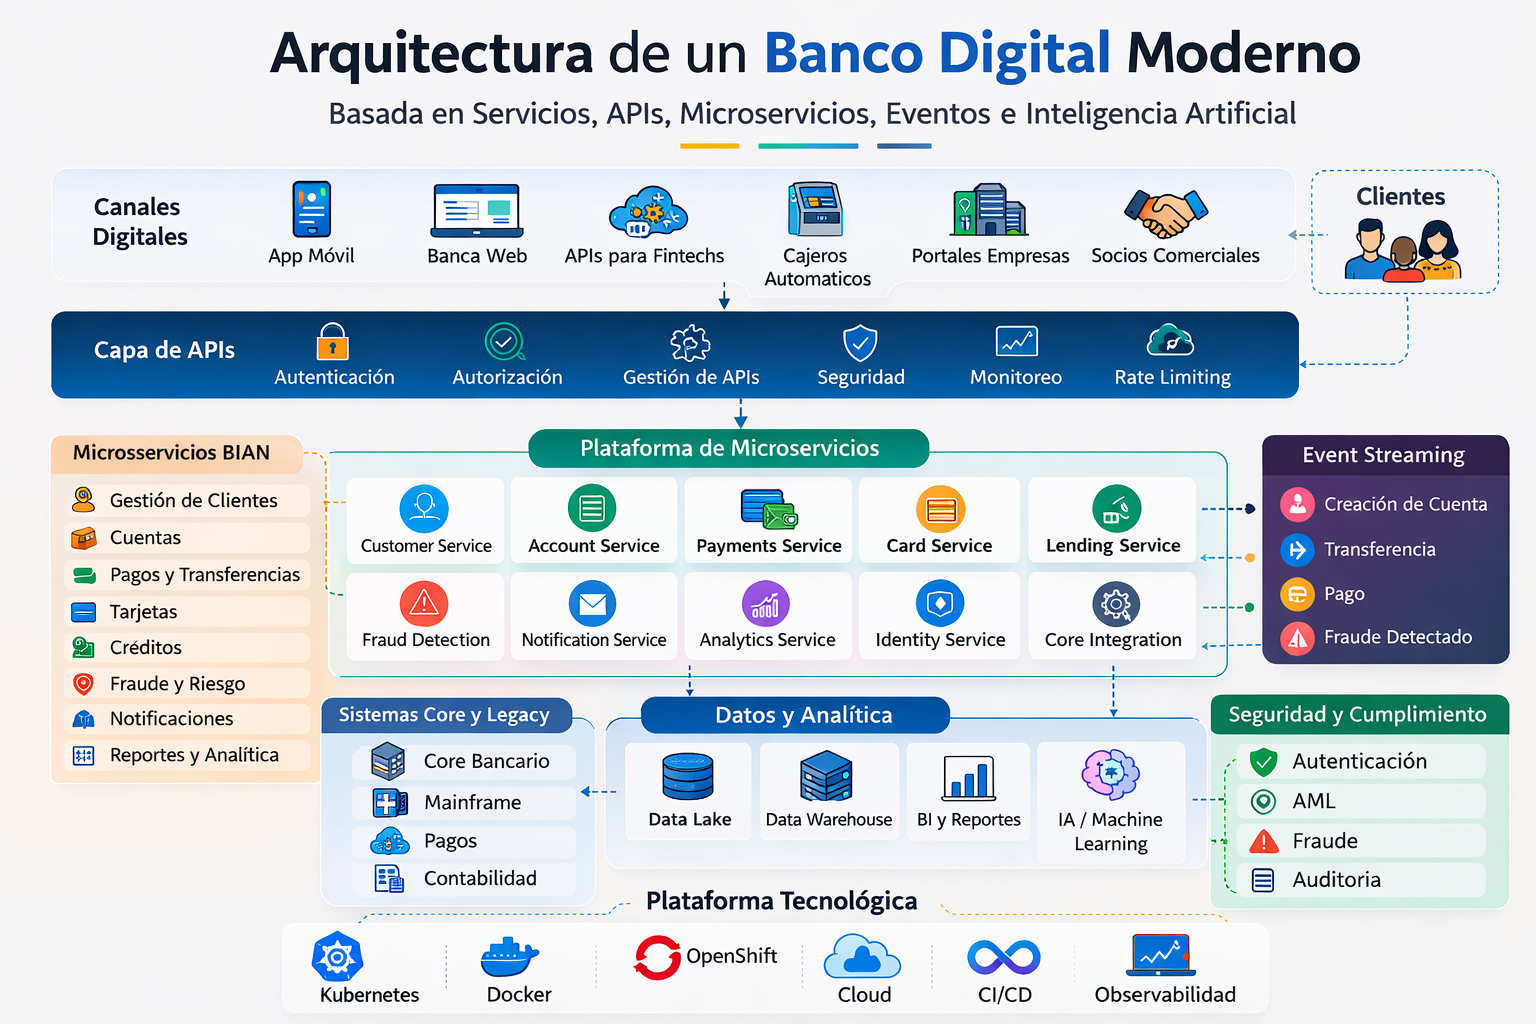
Los bancos modernos están evolucionando desde sistemas monolíticos hacia arquitecturas basadas en servicios y APIs. Este cambio permite mayor agilidad, integración con fintechs y una mejor experiencia para el cliente.
Uno de los modelos más utilizados para estructurar estas capacidades es el propuesto por la Banking Industry Architecture Network (BIAN), una organización que define un modelo de arquitectura de referencia para la industria bancaria basado en dominios de servicio (Service Domains).
BIAN propone descomponer el banco en capacidades de negocio claramente definidas, lo que facilita la construcción de arquitecturas modernas basadas en microservicios, APIs y plataformas digitales.
A continuación, revisaremos los principales servicios que forman parte del funcionamiento de un banco.
1. Gestión de clientes
Todo banco necesita administrar el ciclo de vida de sus clientes. Este conjunto de servicios permite registrar, validar y mantener la información de las personas o empresas que utilizan los productos financieros.
Entre los servicios más importantes se encuentran:
-
Registro de clientes
-
Gestión del perfil del cliente
-
Verificación de identidad (KYC)
-
Gestión de documentos
-
Actualización de datos del cliente
-
Segmentación de clientes
-
Gestión del consentimiento de datos
Estos servicios son fundamentales para cumplir regulaciones y mantener una relación segura con los clientes.
2. Apertura y gestión de cuentas
Las cuentas bancarias son el núcleo de muchas operaciones financieras. Los servicios relacionados con cuentas permiten crear, administrar y consultar productos financieros asociados a un cliente.
Entre los servicios más comunes están:
-
Apertura de cuentas
-
Cierre de cuentas
-
Gestión de cuentas corrientes
-
Gestión de cuentas de ahorro
-
Consulta de saldo
-
Consulta de movimientos
-
Generación de estados de cuenta
-
Gestión de cuentas conjuntas
En una arquitectura moderna, estos servicios suelen exponerse mediante APIs para que puedan ser consumidos por aplicaciones móviles, portales web o sistemas externos.
3. Pagos y transferencias
Los servicios de pagos permiten mover dinero entre cuentas, tanto dentro del banco como hacia otras entidades financieras.
Algunos de los servicios más importantes incluyen:
-
Transferencias entre cuentas del mismo banco
-
Transferencias interbancarias
-
Transferencias internacionales
-
Pagos de servicios
-
Pago de tarjetas de crédito
-
Débitos automáticos
-
Pagos mediante QR
-
Pagos instantáneos
Este conjunto de capacidades es clave en la experiencia digital del cliente.
4. Servicios de tarjetas
Las tarjetas de débito y crédito son uno de los productos más utilizados en el sistema financiero.
Los servicios asociados a tarjetas incluyen:
-
Emisión de tarjeta
-
Activación de tarjeta
-
Bloqueo de tarjeta
-
Reemplazo de tarjeta
-
Autorización de transacciones
-
Consulta de consumos
-
Gestión de límites de crédito
-
Pago de tarjeta
Estos servicios normalmente interactúan con redes de pago internacionales y sistemas de autorización en tiempo real.
5. Gestión de créditos
Los servicios de crédito permiten ofrecer financiamiento a personas y empresas.
Entre las capacidades principales se encuentran:
-
Solicitud de crédito
-
Evaluación crediticia
-
Aprobación de crédito
-
Desembolso de préstamo
-
Gestión de cronograma de pagos
-
Pago de cuotas
-
Refinanciamiento
-
Cierre de préstamo
La evaluación crediticia suele incorporar modelos analíticos y de inteligencia artificial para mejorar la gestión del riesgo.
6. Canales digitales
Los bancos modernos operan a través de múltiples canales digitales que consumen los servicios bancarios.
Entre ellos encontramos:
-
Banca por internet
-
Banca móvil
-
Gestión de sesiones
-
Autenticación de usuarios
-
Autorización de transacciones
-
Gestión de notificaciones
Estos canales permiten que los clientes interactúen con el banco en cualquier momento y desde cualquier lugar.
7. Seguridad y cumplimiento
El sector financiero está altamente regulado, por lo que los bancos deben implementar controles rigurosos de seguridad y cumplimiento.
Algunos servicios clave son:
-
Monitoreo antifraude
-
Prevención de lavado de dinero (AML)
-
Monitoreo de transacciones sospechosas
-
Gestión de listas de sanciones
-
Reportes regulatorios
Estos servicios protegen tanto al banco como a sus clientes.
8. Operaciones bancarias
Además de los servicios visibles para el cliente, existen capacidades internas que permiten el funcionamiento diario del banco.
Entre ellas se encuentran:
-
Liquidación de transacciones
-
Compensación interbancaria
-
Gestión de tesorería
-
Gestión de liquidez
-
Gestión contable
Estos procesos garantizan la estabilidad financiera de la institución.
Arquitecturas modernas basadas en servicios
Al descomponer el banco en dominios de servicio, como propone Banking Industry Architecture Network, es posible construir plataformas tecnológicas más flexibles.
En una arquitectura moderna, estos servicios suelen implementarse mediante:
-
microservicios
-
APIs
-
plataformas de integración
-
plataformas de contenedores
Este enfoque permite que los bancos innoven más rápido, integren fintechs y evolucionen hacia modelos digitales.
La industria bancaria está en plena transformación digital. Comprender cuáles son los servicios fundamentales que componen un banco es el primer paso para diseñar arquitecturas tecnológicas modernas.
Modelos como BIAN permiten estructurar estas capacidades de forma estandarizada, facilitando la interoperabilidad entre sistemas y acelerando la innovación.
Para los arquitectos de soluciones y líderes tecnológicos del sector financiero, adoptar una visión basada en servicios bancarios bien definidos es clave para construir el banco del futuro.
Entradas relacionadas
-
 El dinero digital no existe sin tecnología: una mirada estratégica desde la banca moderna
-
 Embedded Finance: La Revolución de los Servicios Financieros Integrados
-
 Core banking sobre Red Hat OpenShift: Modernización, Casos y Referencias públicas
-
La Nube Híbrida y la Transformación en la Industria de Servicios Financieros
Sobre el Autor

Jose Luis Bugarin
Pragmático, soy de leer y hacer y no esta demás mencionar que las opiniones son mías :) #telodijoelbuga